Domain beratung-bei-demenz.de kaufen?
Wir ziehen mit dem Projekt
beratung-bei-demenz.de um.
Sind Sie am Kauf der Domain
beratung-bei-demenz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beratung-bei-demenz.de kaufen?
Wann greift Progression bei Unfallversicherung?
Progression tritt in der Unfallversicherung in Kraft, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist und dadurch eine Invalidität vorliegt. Die Progression sorgt dafür, dass die Versicherungssumme entsprechend der Schwere der Invalidität erhöht wird. Je nach Vertragsbedingungen kann die Progression unterschiedlich ausgestaltet sein und kann beispielsweise eine lineare oder eine gestaffelte Erhöhung der Versicherungssumme vorsehen. Die Progression dient dazu, sicherzustellen, dass Versicherte mit schwereren Beeinträchtigungen eine angemessen höhere Entschädigung erhalten. Es ist wichtig, die genauen Bedingungen der Progression in der Unfallversicherungspolice zu überprüfen, um zu verstehen, wie sie im Falle einer Invalidität wirkt. **
Welche Versicherungssumme bei Unfallversicherung sinnvoll?
Die passende Versicherungssumme bei einer Unfallversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil des Versicherten, dem eigenen Sicherheitsbedürfnis und den finanziellen Verpflichtungen im Falle eines Unfalls. Es ist ratsam, eine ausreichend hohe Versicherungssumme zu wählen, die im Ernstfall alle Kosten abdecken kann, wie beispielsweise medizinische Behandlungen, Rehabilitation oder eventuelle dauerhafte Einschränkungen. Eine Faustregel besagt, dass die Versicherungssumme mindestens das zwei- bis dreifache des jährlichen Bruttoeinkommens betragen sollte, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich zudem, regelmäßig die Versicherungssumme zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Lebensumständen gerecht zu werden. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Messbare Versorgungsqualität durch vergleichende Qualitätsanalyse bei Partnern der optimierten Zusammenarbeit in der gesetzlichen Unfallversicherung,Messbare Versorgungsqualität Durch Vergleichende Qualitätsanalyse Bei Partnern Der Optimierten Zusammenarbeit In Der Gesetzlichen Unfallversicherung, Taschenbuch Von Markus Kasper, Grin, 978-3-346-22573-3, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
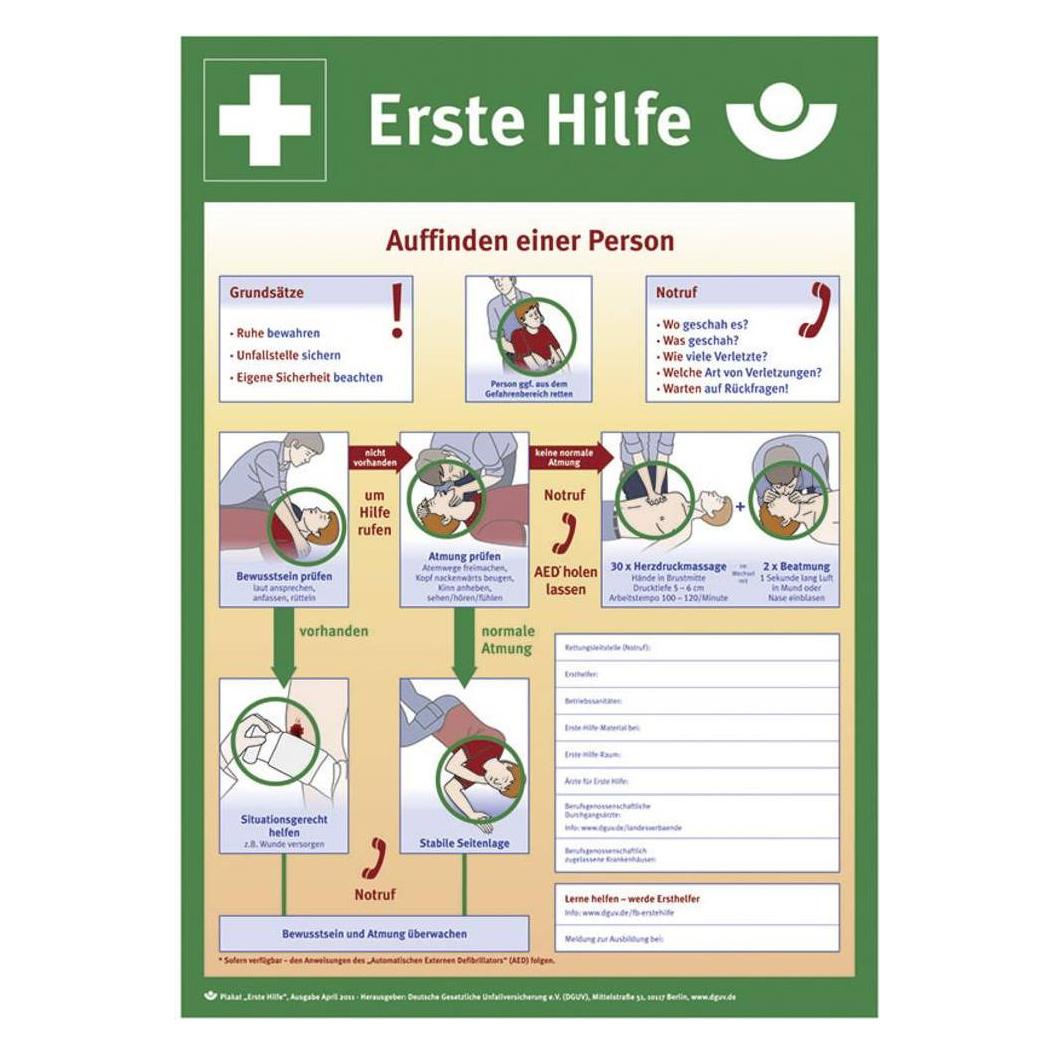
SafetyMarking, Sicherheitskennzeichnung, Aushang Erste Hilfe Anleitung zur Ersten Hilfe bei UnfällenRettungsschild für Sicherheits-, Industrie- und Verkehrskennzeichnung nach nationalen und internationalen Vorschriften und Normen. Bei Unfällen (Aushang des Hauptverbandes der gewerblichen Berufsgenossenschaft). DGUV Information 204. Nicht lang nachleuchtend.26,17 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Todesfall bei Unfallversicherung?
Was bedeutet Todesfall bei Unfallversicherung? Ein Todesfall bei Unfallversicherung tritt ein, wenn die versicherte Person aufgrund eines Unfalls stirbt. In diesem Fall erhalten die benannten Begünstigten eine vorab festgelegte Versicherungssumme als finanzielle Unterstützung. Diese Summe kann dazu dienen, die finanziellen Belastungen nach dem Todesfall abzufedern und den Hinterbliebenen eine gewisse Sicherheit zu bieten. Die genauen Bedingungen und Leistungen im Todesfall sind in den Versicherungsbedingungen der Unfallversicherung festgelegt. Es ist wichtig, diese im Vorfeld zu prüfen, um im Ernstfall gut informiert zu sein. **
-
Welche Progression bei Unfallversicherung sinnvoll?
Welche Progression bei Unfallversicherung sinnvoll? Die Progression bei einer Unfallversicherung bestimmt, in welchem Verhältnis die Leistungen im Falle einer Invalidität steigen. Eine hohe Progression kann sinnvoll sein, um im Ernstfall eine angemessene finanzielle Absicherung zu gewährleisten. Jedoch sollte die Progression auch auf die individuellen Bedürfnisse und finanziellen Möglichkeiten abgestimmt sein. Es empfiehlt sich daher, die Progression gemeinsam mit einem Versicherungsexperten zu wählen, um eine passende Absicherung zu erhalten. Letztendlich hängt die Wahl der Progression auch von persönlichen Faktoren wie Beruf, Alter und Lebenssituation ab. **
-
Was zahlt Unfallversicherung bei steißbeinbruch?
Die Leistungen der Unfallversicherung bei einem Steißbeinbruch hängen von den individuellen Vertragsbedingungen ab. In der Regel werden jedoch Behandlungskosten wie Arztbesuche, Medikamente, Physiotherapie und Krankenhausaufenthalte übernommen. Auch eventuelle Rehabilitationsmaßnahmen können von der Unfallversicherung abgedeckt werden. Es ist wichtig, den Vorfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen einzureichen, um Ansprüche geltend machen zu können. Es empfiehlt sich, vorab die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen, um im Falle eines Steißbeinbruchs gut informiert zu sein. **
-
Was ist wichtig bei der Unfallversicherung?
Was ist wichtig bei der Unfallversicherung? Es ist wichtig, dass die Unfallversicherung eine hohe Deckungssumme bietet, um im Falle eines Unfalls ausreichend abgesichert zu sein. Zudem sollte darauf geachtet werden, dass die Versicherung auch bei Freizeitunfällen greift, nicht nur bei Arbeitsunfällen. Eine schnelle und unkomplizierte Schadensregulierung ist ebenfalls entscheidend, um finanzielle Engpässe zu vermeiden. Zuletzt sollte man auch auf Zusatzleistungen wie beispielsweise eine Unfallrente oder Unterstützung bei der Rehabilitation achten. **


Wann zahlt die Unfallversicherung bei Tod?
Die Unfallversicherung zahlt im Falle des Todes des Versicherten, wenn der Tod direkt durch einen Unfall verursacht wurde. Dabei muss der Unfall von außen und plötzlich auf den Körper einwirken. Es ist wichtig, dass der Unfall und der daraus resultierende Tod eindeutig nachgewiesen werden können. Die Leistungen der Unfallversicherung können je nach Vertrag unterschiedlich sein, daher ist es ratsam, die genauen Bedingungen im Versicherungsvertrag zu prüfen. In jedem Fall ist es wichtig, im Todesfall eines Versicherten die Unfallversicherung umgehend zu informieren, um Ansprüche geltend machen zu können. **
Was ist die grundsumme bei Unfallversicherung?
Die Grundsumme bei einer Unfallversicherung ist der Betrag, den die Versicherung im Falle eines Unfalls maximal auszahlt. Sie bildet die Basis für die Leistungen, die im Versicherungsvertrag festgelegt sind. Je nach Versicherungsvertrag kann die Grundsumme unterschiedlich hoch sein und sollte sorgfältig ausgewählt werden, um im Ernstfall ausreichend abgesichert zu sein. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um die passende Grundsumme für die Unfallversicherung zu wählen. Eine regelmäßige Überprüfung und Anpassung der Grundsumme kann sinnvoll sein, um sicherzustellen, dass man angemessen abgesichert ist. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Palliative Begleitung bei Menschen mit Demenz, Fachbücher von Tanja FrankWas macht gutes Sterben bei Menschen mit Demenz aus? Was können Pflege- und Betreuungskräfte tun, um die letzte Lebensphase einfühlsam und kompetent zu gestalten? Die palliative Begleitung Demenzbetroffener ist eine besondere Herausforderung für die Mitarbeiter in der Pflege und Betreuung. Achtsamkeit und Menschlichkeit sind ebenso erforderlich wie kompetentes Fachwissen und praktische Strategien. Dieses Buch zeigt, welche Besonderheiten die letzten Lebenswege von Menschen mit Demenz häufig kennzeichnen, wo ihre wichtigsten Bedürfnisse liegen und was Pflegende, Betreuende und Angehörige für die bestmögliche Versorgung tun können.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Messbare Versorgungsqualität durch vergleichende Qualitätsanalyse bei Partnern der optimierten Zusammenarbeit in der gesetzlichen Unfallversicherung,Messbare Versorgungsqualität Durch Vergleichende Qualitätsanalyse Bei Partnern Der Optimierten Zusammenarbeit In Der Gesetzlichen Unfallversicherung, Taschenbuch Von Markus Kasper, Grin, 978-3-346-22573-3, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann greift Progression bei Unfallversicherung?
Progression tritt in der Unfallversicherung in Kraft, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist und dadurch eine Invalidität vorliegt. Die Progression sorgt dafür, dass die Versicherungssumme entsprechend der Schwere der Invalidität erhöht wird. Je nach Vertragsbedingungen kann die Progression unterschiedlich ausgestaltet sein und kann beispielsweise eine lineare oder eine gestaffelte Erhöhung der Versicherungssumme vorsehen. Die Progression dient dazu, sicherzustellen, dass Versicherte mit schwereren Beeinträchtigungen eine angemessen höhere Entschädigung erhalten. Es ist wichtig, die genauen Bedingungen der Progression in der Unfallversicherungspolice zu überprüfen, um zu verstehen, wie sie im Falle einer Invalidität wirkt. **
-
Welche Versicherungssumme bei Unfallversicherung sinnvoll?
Die passende Versicherungssumme bei einer Unfallversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil des Versicherten, dem eigenen Sicherheitsbedürfnis und den finanziellen Verpflichtungen im Falle eines Unfalls. Es ist ratsam, eine ausreichend hohe Versicherungssumme zu wählen, die im Ernstfall alle Kosten abdecken kann, wie beispielsweise medizinische Behandlungen, Rehabilitation oder eventuelle dauerhafte Einschränkungen. Eine Faustregel besagt, dass die Versicherungssumme mindestens das zwei- bis dreifache des jährlichen Bruttoeinkommens betragen sollte, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich zudem, regelmäßig die Versicherungssumme zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Lebensumständen gerecht zu werden. **
-
Was bedeutet Todesfall bei Unfallversicherung?
Was bedeutet Todesfall bei Unfallversicherung? Ein Todesfall bei Unfallversicherung tritt ein, wenn die versicherte Person aufgrund eines Unfalls stirbt. In diesem Fall erhalten die benannten Begünstigten eine vorab festgelegte Versicherungssumme als finanzielle Unterstützung. Diese Summe kann dazu dienen, die finanziellen Belastungen nach dem Todesfall abzufedern und den Hinterbliebenen eine gewisse Sicherheit zu bieten. Die genauen Bedingungen und Leistungen im Todesfall sind in den Versicherungsbedingungen der Unfallversicherung festgelegt. Es ist wichtig, diese im Vorfeld zu prüfen, um im Ernstfall gut informiert zu sein. **
-
Welche Progression bei Unfallversicherung sinnvoll?
Welche Progression bei Unfallversicherung sinnvoll? Die Progression bei einer Unfallversicherung bestimmt, in welchem Verhältnis die Leistungen im Falle einer Invalidität steigen. Eine hohe Progression kann sinnvoll sein, um im Ernstfall eine angemessene finanzielle Absicherung zu gewährleisten. Jedoch sollte die Progression auch auf die individuellen Bedürfnisse und finanziellen Möglichkeiten abgestimmt sein. Es empfiehlt sich daher, die Progression gemeinsam mit einem Versicherungsexperten zu wählen, um eine passende Absicherung zu erhalten. Letztendlich hängt die Wahl der Progression auch von persönlichen Faktoren wie Beruf, Alter und Lebenssituation ab. **
Ähnliche Suchbegriffe für Unfallversicherung
-
SafetyMarking, Sicherheitskennzeichnung, Aushang Erste Hilfe Anleitung zur Ersten Hilfe bei UnfällenRettungsschild für Sicherheits-, Industrie- und Verkehrskennzeichnung nach nationalen und internationalen Vorschriften und Normen. Bei Unfällen (Aushang des Hauptverbandes der gewerblichen Berufsgenossenschaft). DGUV Information 204. Nicht lang nachleuchtend.26,17 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Aufklärung, Anleitung, emotionale Begleitung. Beratungsgespräche auf einer Chirurgisch-Orthopädischen Station, Taschenbuch von Lisa Beer, GRIN,Aufklärung, Anleitung, Emotionale Begleitung. Beratungsgespräche Auf Einer Chirurgisch-orthopädischen Station, Taschenbuch Von Lisa Beer, Grin, 978-3-668-35473-9, Seitenanzahl: 1615,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt Unfallversicherung bei steißbeinbruch?
Die Leistungen der Unfallversicherung bei einem Steißbeinbruch hängen von den individuellen Vertragsbedingungen ab. In der Regel werden jedoch Behandlungskosten wie Arztbesuche, Medikamente, Physiotherapie und Krankenhausaufenthalte übernommen. Auch eventuelle Rehabilitationsmaßnahmen können von der Unfallversicherung abgedeckt werden. Es ist wichtig, den Vorfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen einzureichen, um Ansprüche geltend machen zu können. Es empfiehlt sich, vorab die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen, um im Falle eines Steißbeinbruchs gut informiert zu sein. **
-
Was ist wichtig bei der Unfallversicherung?
Was ist wichtig bei der Unfallversicherung? Es ist wichtig, dass die Unfallversicherung eine hohe Deckungssumme bietet, um im Falle eines Unfalls ausreichend abgesichert zu sein. Zudem sollte darauf geachtet werden, dass die Versicherung auch bei Freizeitunfällen greift, nicht nur bei Arbeitsunfällen. Eine schnelle und unkomplizierte Schadensregulierung ist ebenfalls entscheidend, um finanzielle Engpässe zu vermeiden. Zuletzt sollte man auch auf Zusatzleistungen wie beispielsweise eine Unfallrente oder Unterstützung bei der Rehabilitation achten. **
-
Wann zahlt die Unfallversicherung bei Tod?
Die Unfallversicherung zahlt im Falle des Todes des Versicherten, wenn der Tod direkt durch einen Unfall verursacht wurde. Dabei muss der Unfall von außen und plötzlich auf den Körper einwirken. Es ist wichtig, dass der Unfall und der daraus resultierende Tod eindeutig nachgewiesen werden können. Die Leistungen der Unfallversicherung können je nach Vertrag unterschiedlich sein, daher ist es ratsam, die genauen Bedingungen im Versicherungsvertrag zu prüfen. In jedem Fall ist es wichtig, im Todesfall eines Versicherten die Unfallversicherung umgehend zu informieren, um Ansprüche geltend machen zu können. **
-
Was ist die grundsumme bei Unfallversicherung?
Die Grundsumme bei einer Unfallversicherung ist der Betrag, den die Versicherung im Falle eines Unfalls maximal auszahlt. Sie bildet die Basis für die Leistungen, die im Versicherungsvertrag festgelegt sind. Je nach Versicherungsvertrag kann die Grundsumme unterschiedlich hoch sein und sollte sorgfältig ausgewählt werden, um im Ernstfall ausreichend abgesichert zu sein. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um die passende Grundsumme für die Unfallversicherung zu wählen. Eine regelmäßige Überprüfung und Anpassung der Grundsumme kann sinnvoll sein, um sicherzustellen, dass man angemessen abgesichert ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.